
Décryptage éditorial indépendant : le cas fictif de Madame Martin illustre les limites possibles d’une reprise des fissures après sécheresse. Il s’agit d’une information pédagogique générale, non d’un diagnostic individuel ni d’une recommandation exclusive de prestation commerciale.
Le point essentiel : reboucher n’est pas forcément réparer
Cet article explique comment distinguer une réparation esthétique d’une réparation durable : ce qu’un rebouchage peut corriger, ce qu’il ne traite pas et les vérifications techniques à demander avant les travaux. Pour une indemnisation déjà acceptée mais des travaux contestés, consultez notre dossier consacré au désaccord sur les travaux indemnisés.
Réponse courte : un rebouchage ou une reprise des enduits peut être approprié pour des dommages superficiels dont la cause et la stabilité ont été correctement appréciées. En revanche, l’apparence réparée ne prouve pas que les mouvements éventuels du bâtiment ont cessé. La solution doit être proportionnée aux désordres garantis et justifiée par les constatations techniques ; une étude de sol ou une reprise des fondations n’est pas automatiquement nécessaire.
Le Portail des Assurés · En vidéo
Sécheresse : reboucher les fissures suffit-il à réparer votre maison ?
Présentée par Pierre Arthur, expert en indemnisation, à partir d’un texte rédigé par les juristes du Portail des Assurés, cette vidéo explique, avec le cas fictif de Madame Martin, comment distinguer une réparation esthétique d’une réparation durable, quelles questions poser à l’expert et comment réagir si les travaux proposés semblent insuffisants.
Lire le texte de la vidéo
Je suis Pierre Arthur, expert en indemnisation.
Aujourd’hui, nous répondons à une question qui peut se poser après un sinistre sécheresse : mon assurance propose de reboucher les fissures de ma maison, mais est-ce suffisant ?
Votre maison se fissure après la sécheresse.
Vous déclarez le sinistre à votre assurance.
L’expert passe, regarde les murs, prend quelques photos…
Et quelques semaines plus tard, bonne nouvelle : votre assurance accepte de faire des réparations !
Enfin… bonne nouvelle ?
Parce que lorsqu’on regarde le devis, on découvre quoi ?
Rebouchage des fissures. Un peu d’enduit. Un coup de peinture. Et voilà !
Mais attendez…
Si la maison continue de bouger, à quoi sert de reboucher les fissures ?
C’est justement ce dont nous allons parler aujourd’hui.
Prenons un exemple fictif.
Madame Martin habite une maison depuis une vingtaine d’années.
Après un été particulièrement sec, elle remarque une fissure en escalier sur sa façade.
Puis une deuxième.
Et quelques semaines plus tard, sa porte d’entrée commence à coincer.
Elle déclare son sinistre.
Sa commune a été reconnue en catastrophe naturelle pour la sécheresse.
L’expert de l’assurance intervient.
Et la compagnie lui propose des travaux : reboucher les fissures et refaire les enduits.
Madame Martin est soulagée.
Mais elle se pose une question :
« Et si les fissures reviennent dans six mois ? »
Et elle a raison de poser la question.
Je vais vous expliquer quelque chose d’essentiel.
Une fissure, c’est parfois simplement un problème d’enduit.
Mais parfois, c’est le signe d’un mouvement du bâtiment.
Lorsqu’un sol argileux perd de l’eau pendant une sécheresse, il peut se rétracter.
Et lorsque le terrain bouge, certaines parties des fondations peuvent subir des mouvements différents.
Résultat : des fissures apparaissent.
Alors attention !
Je ne suis pas en train de vous dire que toutes les maisons fissurées doivent être reprises en sous-œuvre.
Ce serait faux.
Ce que je dis, c’est qu’avant de choisir les réparations, il faut comprendre la cause des fissures.
Sinon, on risque de réparer ce qui se voit… sans traiter ce qui provoque les dégâts.
Alors, si votre assurance vous propose simplement de reboucher les fissures, posez ces quatre questions.
Première question : quelle est la cause exacte des fissures selon l’expert ?
Deuxième question : comment sait-on que les mouvements de la maison sont stabilisés ?
Troisième question : pourquoi les travaux proposés seraient-ils suffisants et durables ?
Quatrième question : faut-il réaliser des investigations complémentaires, comme une surveillance des fissures ou une étude de sol ?
Et surtout, demandez des réponses écrites.
Parce que si vous contestez les travaux proposés, il vous faudra des éléments concrets.
Vous n’êtes pas obligé de vous contenter d’une explication vague.
Demandez le rapport d’expertise.
Examinez le devis.
Prenez des photographies datées.
Et si les désordres semblent évoluer, faites-vous conseiller par un professionnel compétent.
Un expert d’assuré peut notamment vous aider à analyser le dossier et à discuter les conclusions de la compagnie.
Mais chaque situation est différente.
Une simple reprise d’enduit peut être suffisante dans certains cas. Dans d’autres, des investigations et des travaux plus importants peuvent être nécessaires.
Alors, retenez bien ceci :
Reboucher une fissure, ce n’est pas forcément réparer la cause de cette fissure.
Et quand on parle de votre maison, on ne doit pas confondre une réparation esthétique avec une réparation durable.
Votre maison est fissurée après la sécheresse ? Votre assurance vous propose des travaux qui vous semblent insuffisants ?
Contactez-nous sur le Portail des Assurés grâce au lien sous cette vidéo. Nous pouvons vous aider à examiner votre situation et vous mettre en relation avec un avocat partenaire proposant un premier rendez-vous gratuit et sans engagement. Vous restez libre du choix de votre avocat.
Et n’oubliez pas d’aller signer notre pétition sur la loi de 1971 et le monopole de la consultation juridique que nous dénonçons. Je compte sur vous !
C’était Le Portail des Assurés.
Comprendre l’assurance pour mieux défendre vos intérêts.
Cas pratique : Madame Martin reçoit une proposition de travaux limitée
Priorités de sécurité et de preuve : si des fissures, déformations ou chutes de matériaux font craindre un danger, évitez les zones concernées et sollicitez rapidement un professionnel compétent ; ne retardez pas une mesure de protection urgente pour réaliser des photographies. Lorsque la sécurité le permet, prenez des vues d’ensemble et de détail datées, conservez les échanges, devis et rapports et documentez les évolutions avant les travaux non urgents. Ces précautions ne remplacent pas un diagnostic de stabilité.
Le cas de Madame Martin est fictif. Il illustre une situation possible, sans reproduire un dossier réel.
Madame Martin habite une maison individuelle construite il y a plusieurs décennies, sur un terrain susceptible de présenter des mouvements liés aux variations d’humidité. Après un été particulièrement sec, elle remarque des fissures en escalier sur un mur extérieur. Une porte intérieure commence également à frotter.
La commune fait l’objet d’un arrêté de reconnaissance de catastrophe naturelle pour la sécheresse, concernant une période qui doit être comparée à celle du sinistre. Madame Martin déclare les dommages à son assurance habitation.
Un expert de compagnie visite la maison. L’assureur propose ensuite un devis de reprise des enduits, rebouchage des fissures et remise en peinture. Aucune investigation complémentaire du sol n’est prévue dans cette proposition.
Madame Martin hésite : accepter rapidement les travaux, ou demander des explications avant de signer ? Elle constate surtout que l’une des fissures semble continuer à évoluer.
Le vrai problème : réparer l’apparence ou traiter la cause ?
Comment apprécier la stabilisation ? l’absence d’évolution visible pendant quelques semaines ne démontre pas à elle seule l’arrêt de mouvements potentiellement saisonniers. Selon les indices, un suivi daté, des relevés de niveaux, une vérification des réseaux ou une étude géotechnique peuvent aider à lever des incertitudes précises. Leur choix, leur durée et leur coût doivent être adaptés au bâtiment ; aucun dispositif de mesure isolé ne suffit à garantir le diagnostic.
Une fissure peut avoir différentes origines : retrait d’un enduit, mouvement ponctuel d’un ouvrage, tassement, retrait-gonflement des argiles ou combinaison de plusieurs facteurs. La forme d’une fissure ne suffit pas, à elle seule, à identifier sa cause.
Si le bâtiment est stabilisé et que les désordres sont superficiels, une reprise locale peut être pertinente. En revanche, lorsque des mouvements structurels sont suspectés, il peut être nécessaire d’étudier la stabilité du bâtiment et le comportement du sol avant de décider des travaux.
Les solutions ne sont pas interchangeables : surveillance, réparation de maçonnerie, adaptation de l’environnement hydrique, reprise en sous-œuvre ou autres techniques ne se choisissent qu’après diagnostic. Il serait trompeur de prétendre qu’une injection de résine ou des micropieux sont toujours indispensables.
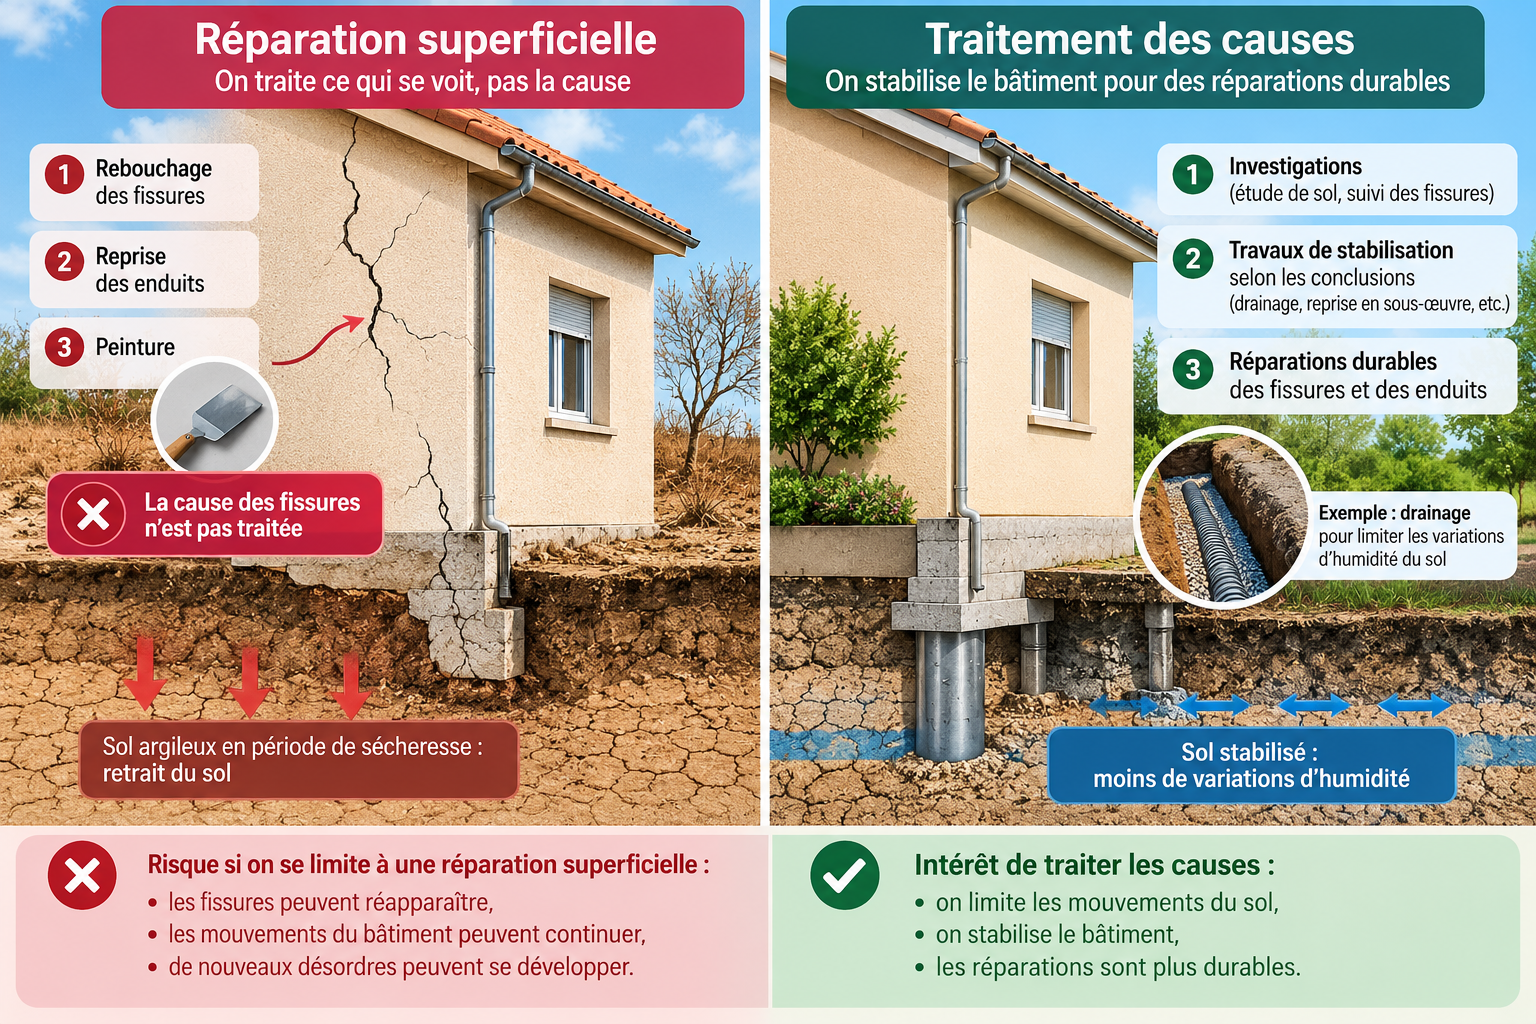
Tableau comparatif : rebouchage des fissures ou investigations complémentaires ?
Mettre en regard le diagnostic et le devis : pour chaque fissure, demandez quelle cause a été retenue, sur quels constats elle repose et pourquoi le traitement proposé serait durable. Faites préciser les travaux inclus, les réparations structurelles éventuellement justifiées, les finitions, le suivi, les exclusions et les postes non chiffrés. Toute investigation complémentaire doit répondre à une question technique identifiée, et non être prescrite systématiquement.
| Situation observée | Ce qu’il faut vérifier | Démarche possible |
|---|---|---|
| Microfissures limitées à l’enduit | Absence d’indice de mouvement structurel | Réparation locale, si le diagnostic le confirme |
| Fissures en escalier, portes qui coincent | Origine des mouvements, stabilité du bâtiment | Avis technique et investigations adaptées |
| Fissures qui évoluent après l’expertise | Évolution datée, caractère actif ou stabilisé | Photographies, suivi et demande de réexamen |
| Devis limité à l’enduit et à la peinture | Justification de la durabilité des travaux | Demander le rapport et le détail des conclusions |
Ce tableau présente des pistes d’analyse, pas un diagnostic applicable automatiquement à chaque maison.
Les cinq questions à poser à l’expert d’assurance
- Quelle cause précise est retenue ? Et quels constats techniques permettent de la justifier ?
- Les fissures sont-elles stabilisées ? Une surveillance dans le temps est-elle nécessaire ?
- Pourquoi ces travaux suffiraient-ils ? Le devis traite-t-il seulement l’aspect visible ou également la cause des désordres, si celle-ci doit être corrigée ?
- Des investigations complémentaires sont-elles utiles ? Étude géotechnique, relevés, suivi de fissures ou avis structurel selon les indices du dossier.
- Quelles garanties et quelles limites sont appliquées ? Demander le détail du chiffrage et les motifs écrits des postes acceptés ou refusés.
Et si l’assureur maintient une proposition de simple rebouchage ?
Contester méthodiquement les réparations : sollicitez le rapport d’expertise et le devis détaillé, puis exposez par écrit les points contestés : désordres omis, fissures évolutives, hypothèses non vérifiées ou absence de justification de la stabilité. Joignez photographies datées, constats et avis techniques disponibles, demandez une réponse motivée et, si nécessaire, un réexamen contradictoire. Un professionnel indépendant peut être consulté librement, sans garantie d’un résultat favorable.
Demandez une justification écrite de la durabilité des travaux proposés et conservez les constats techniques. Pour les démarches de contestation d’une indemnisation déjà acceptée, consultez le cas pratique dédié aux travaux insuffisants.
Ce que change la reconnaissance de catastrophe naturelle
Garantie CatNat et portée des réparations : la reconnaissance du phénomène sur la commune, l’acceptation éventuelle du sinistre, le choix de la technique et le montant des travaux sont des questions distinctes. Aucune solution — rebouchage, gestion des eaux, injection ou reprise en sous-œuvre — ne s’impose à toutes les maisons. Les travaux susceptibles d’être pris en charge dépendent des dommages garantis, du diagnostic et des règles applicables à la date du sinistre ; l’arrêté CatNat ne prescrit pas à lui seul une technique de réparation.
Un arrêté CatNat est une condition importante de la garantie légale, mais il ne signifie pas que toutes les fissures seront automatiquement prises en charge ni que n’importe quelle technique de réparation sera financée. Le lien avec l’événement reconnu, les règles applicables à la date du sinistre et les caractéristiques des dommages doivent être étudiés. Pour les sécheresses et réhydratations des sols, le cadre juridique a évolué : une analyse individualisée est indispensable.
FAQ : réparations des fissures après sécheresse
Mon assurance peut-elle se limiter à reboucher les fissures ?
Oui, si une évaluation sérieuse montre que cette réparation est adaptée aux dommages garantis. Si des indices de mouvements persistants existent, il est légitime de demander comment la durabilité des travaux a été appréciée.
Dois-je accepter immédiatement le devis proposé ?
Vérifier ce que l’on accepte et les délais : l’accord sur le principe de la garantie ne signifie pas nécessairement accord sur tous les travaux. Distinguez une provision, un devis accepté, une quittance et une transaction définitive, dont les effets dépendent de leur rédaction. Avant signature, vérifiez les postes couverts, les réserves, les exclusions et les conséquences d’un règlement final ; en cas de désaccord, formulez une réclamation motivée, examinez les recours adaptés et surveillez les délais de prescription, qu’une simple contestation ne suspend pas nécessairement.
Avant de donner votre accord, vérifiez ce que couvrent précisément les travaux et les éventuelles conséquences d’une acceptation ou d’une transaction. En cas de doute important, demandez conseil.
Une étude de sol est-elle obligatoire dans tous les dossiers ?
Non. Son utilité dépend notamment du type de fissures, des indices de mouvement, de la nature du terrain et des investigations déjà disponibles.
Une contre-expertise garantit-elle une meilleure indemnisation ?
Non. Elle peut apporter des éléments techniques contradictoires, mais ne garantit ni une modification de position de l’assureur ni un résultat judiciaire.
L’essentiel à retenir
- Une réparation esthétique n’est pas forcément insuffisante : tout dépend de l’origine des fissures et de la stabilité du bâtiment.
- La sécheresse peut provoquer des mouvements du sol, mais il faut établir le lien avec les dommages constatés.
- Demandez des explications écrites sur le diagnostic, le chiffrage et la durabilité des travaux.
- Documentez toute évolution des fissures et envisagez un avis indépendant si le désaccord est sérieux.
- Un arrêté CatNat ne fixe pas à lui seul la technique de réparation : les garanties et les faits du dossier doivent être examinés.
Avant d’engager des travaux : vérifiez le diagnostic, conservez les preuves de l’évolution des fissures et demandez une justification écrite du choix des réparations. Une expertise complémentaire reste facultative et doit être appréciée au regard des besoins et du coût.
Transparence éditoriale et libre choix : la transcription vidéo mentionne une mise en relation facultative avec un avocat partenaire et une pétition, démarches distinctes du contenu éditorial et sans incidence sur vos droits. Le choix de l’avocat et de l’expert reste libre. Offensive Expertise est un prestataire extérieur référencé, non une intervention réalisée ou garantie par le Portail : son rapport sur pièces annoncé à 600 € HT et sa visite annoncée à 1 500 € HT sont des offres payantes facultatives. Comparez les missions, les frais et les devis avant engagement ; aucun résultat technique ou indemnitaire n’est garanti.
d’expertise indépendante
Une possibilité d’expertise indépendante : Offensive Expertise
Cabinet indépendant référencé sur Le Portail des Assurés · Rapport de base sur pièces : 600 € HT · Expertise avec visite sur place : 1 500 € HT · Cabinet animé, selon sa présentation, par un ancien coordinateur des catastrophes naturelles pour l’APSAD et ancien expert de compagnie d’assurances.
Sources et références utiles
- Code des assurances, article L.125-1 : cadre légal de la garantie catastrophes naturelles (vérifier la version applicable à la date du sinistre).
- Géorisques — Retrait-gonflement des argiles : comprendre le phénomène et les facteurs de risque.
- Service-Public.fr — Assurance et catastrophes naturelles : démarches et principes généraux de prise en charge.
- BRGM : ressources scientifiques et techniques sur les sols et les risques géologiques.
Article pédagogique fondé sur un cas fictif. Il ne constitue pas une expertise technique, un diagnostic de stabilité ni un avis juridique individualisé.
Cas pratique complémentaire : découvrez pourquoi deux voisins touchés par la même sécheresse peuvent recevoir des décisions d’indemnisation différentes et quels éléments d’expertise examiner.
Avant d’accepter le règlement : faut-il accepter l’indemnité proposée par l’assurance ou signer une quittance ? Vérifiez les conséquences d’une quittance, d’une provision ou d’une transaction définitive.