
Décryptage éditorial indépendant : le cas fictif de Monsieur Dubois illustre les questions techniques posées par un arbre proche d’une maison fissurée. Cet exemple pédagogique ne constitue ni un diagnostic individuel ni une recommandation de recourir à un prestataire référencé.
Réponse directe : un arbre peut contribuer aux variations d’humidité d’un sol argileux, mais sa proximité avec la maison ne démontre pas, à elle seule, son rôle déterminant dans les fissures et ne justifie pas automatiquement un refus d’indemnisation. Il faut confronter cette hypothèse aux données sur le terrain, les fondations, la chronologie et les règles CatNat applicables.
Le Portail des Assurés · En vidéo
Fissures après sécheresse : un arbre suffit-il à justifier le refus de votre assurance ?
Votre assurance attribue les fissures aux racines d’un arbre ? Pierre Arthur, expert en indemnisation, décrypte les éléments techniques à examiner et les questions à poser à l’expert. À travers le cas fictif de Monsieur Dubois, découvrez comment documenter votre dossier et faire discuter les conclusions de la compagnie.
Lire le texte de la vidéo
Je suis Pierre Arthur, expert en indemnisation.
Aujourd’hui, nous abordons une question qui peut se poser après un sinistre sécheresse : votre assurance peut-elle refuser de vous indemniser simplement parce qu’un arbre se trouve près de votre maison ?
Votre maison se fissure après un été de sécheresse.
Vous déclarez le sinistre à votre assurance.
L’expert se déplace, examine les murs, fait le tour de la maison…
Et soudain, il remarque un arbre dans le jardin.
Quelques semaines plus tard, vous recevez la réponse de votre assurance :
« Les fissures sont liées à la présence de cet arbre. Nous ne pouvons pas donner une suite favorable à votre demande d’indemnisation. »
Alors là, forcément, vous vous posez une question.
Depuis quand un arbre dans votre jardin suffit-il à faire refuser une indemnisation pour sécheresse ?
Eh bien, justement, ce n’est pas aussi simple.
Prenons un exemple fictif.
Monsieur Dubois est propriétaire d’une maison construite il y a une trentaine d’années.
Dans son jardin, à quelques mètres de la façade, se trouve un grand chêne.
Cet arbre est là depuis longtemps. Il était même déjà présent lorsque Monsieur Dubois a acheté sa maison.
Pendant des années, aucun problème particulier.
Puis arrive un été très sec.
Quelques mois plus tard, Monsieur Dubois découvre plusieurs fissures sur sa façade.
Certaines sont assez importantes. Une porte commence également à fermer difficilement.
Sa commune bénéficie d’un arrêté de reconnaissance de catastrophe naturelle pour la sécheresse.
Il déclare donc son sinistre.
L’expert de la compagnie vient examiner la maison.
Et dans son rapport, il met en avant la présence du chêne.
Selon lui, les racines de l’arbre ont contribué à l’assèchement du terrain et aux mouvements du sol.
L’assurance refuse alors l’indemnisation.
Mais est-ce vraiment suffisant pour écarter la garantie ?
Pas nécessairement.
Je vais vous expliquer pourquoi.
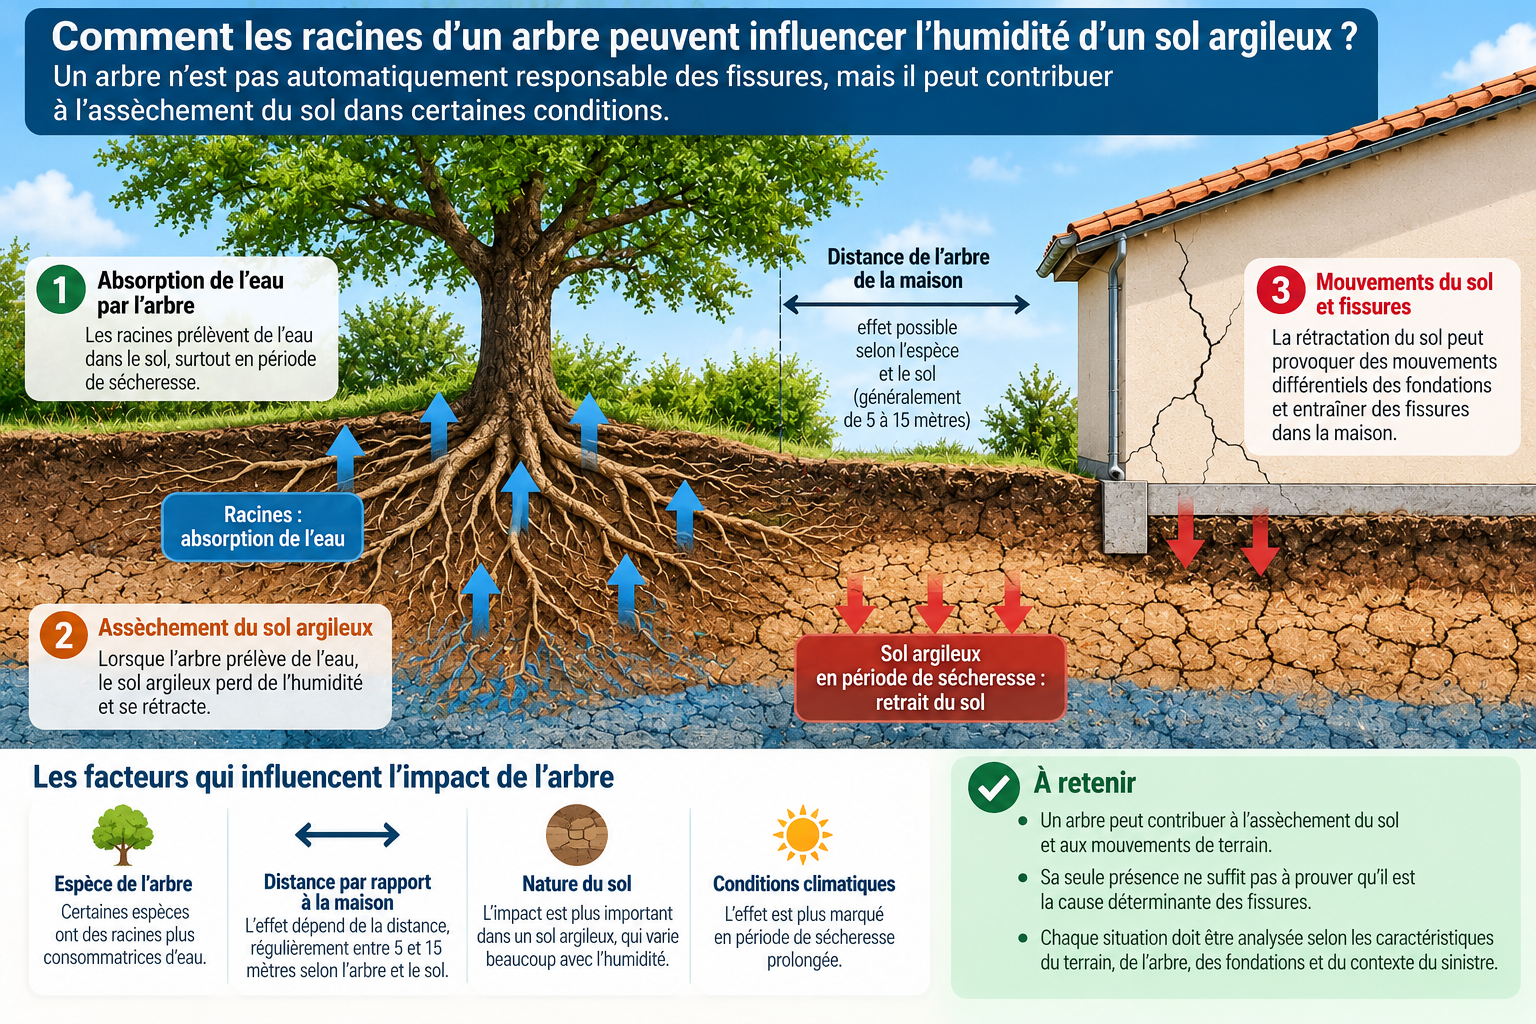
Lorsqu’un terrain contient de l’argile, son volume peut varier en fonction de l’humidité.
Pendant une période de sécheresse, le sol perd de l’eau et peut se rétracter.
Les fondations peuvent alors subir des mouvements différents, ce qui provoque parfois des fissures dans la maison.
Et les arbres dans tout ça ?
Eh bien, leurs racines absorbent aussi de l’eau.
Un arbre situé à proximité d’une maison peut donc influencer l’humidité du terrain.
Mais attention à une chose essentielle.
La présence d’un arbre ne prouve pas, à elle seule, qu’il est la cause déterminante des fissures.
Il faut examiner la nature du sol, la distance de l’arbre, son développement, les caractéristiques des fondations et surtout les circonstances d’apparition des dommages.
Il faut également vérifier les conditions légales de la garantie catastrophe naturelle applicables au sinistre.
Car les règles ont évolué au fil du temps.
Autrement dit, on ne peut pas tirer une conclusion sérieuse simplement en regardant un arbre depuis le jardin.
Alors, si votre assurance refuse de vous indemniser en invoquant la présence d’un arbre, voici ce que je vous conseille.
Premièrement, demandez le rapport d’expertise et les éléments techniques qui justifient cette conclusion.
Deuxièmement, vérifiez si l’expert a réellement étudié les caractéristiques du terrain et des fondations.
Troisièmement, demandez comment il a distingué les effets possibles de l’arbre de ceux de la sécheresse reconnue en catastrophe naturelle.
Quatrièmement, si les conclusions vous paraissent insuffisamment justifiées, envisagez un avis technique indépendant.
Et surtout, ne prenez pas une décision précipitée.
Faire abattre un arbre ou engager des travaux importants sans diagnostic peut être inutile, coûteux et parfois même aggraver certains désordres.
Il faut comprendre ce qui se passe avant d’agir.
Retenez donc bien ceci :
Un arbre peut jouer un rôle dans l’apparition des fissures, mais sa seule présence ne suffit pas à expliquer tous les dommages ni à justifier automatiquement un refus d’assurance.
Chaque dossier doit être étudié avec ses éléments techniques, son historique et les règles d’assurance qui lui sont applicables.
Votre maison présente des fissures après la sécheresse ? Votre assurance refuse de vous indemniser en invoquant un arbre, ses racines ou l’environnement de votre maison ?
Contactez-nous sur le Portail des Assurés grâce au lien sous cette vidéo. Nous pouvons vous aider à comprendre les arguments de votre assurance et à examiner votre situation. Nous pouvons également vous mettre en relation avec un avocat partenaire proposant un premier rendez-vous gratuit et sans engagement. Vous restez libre du choix de votre avocat.
Et n’oubliez pas d’aller signer notre pétition sur la loi de 1971 et le monopole de la consultation juridique que nous dénonçons. Je compte sur vous !
C’était Le Portail des Assurés.
Comprendre l’assurance pour mieux défendre vos intérêts.
Cas pratique : l’assurance de Monsieur Dubois met en cause un chêne
Premières décisions après le refus : si les fissures ou déformations font craindre un danger, faites apprécier rapidement la sécurité du bâtiment et prenez les mesures de protection nécessaires. Demandez ensuite les motifs écrits du refus et le rapport technique, vérifiez la commune, la période et le phénomène visés par l’arrêté de catastrophe naturelle, rassemblez les preuves et notez les dates des courriers et démarches. La présence d’un arbre ne suffit pas, à elle seule, à trancher la garantie.
Monsieur Dubois est un personnage fictif. Ce scénario pédagogique ne relate pas un sinistre réel.
La maison de Monsieur Dubois a environ trente ans. Un grand chêne pousse depuis longtemps à quelques mètres d’une façade. Après une période de sécheresse, des fissures apparaissent dans la maçonnerie et une porte ferme difficilement. Sa commune est reconnue en état de catastrophe naturelle pour une période qu’il convient de comparer à celle d’apparition des dommages.
L’assuré déclare son sinistre. L’expert de compagnie attribue les désordres à l’influence hydrique du chêne sur le terrain et l’assurance refuse de l’indemniser. Pourtant, Monsieur Dubois ne comprend pas pourquoi cet arbre, présent depuis des années, expliquerait à lui seul des fissures apparues récemment.
Cette interrogation est légitime, mais l’ancienneté de l’arbre ne prouve pas non plus que la sécheresse est seule responsable. Ce sont les investigations et la chronologie du sinistre qui permettent de discuter sérieusement les causes.
Comment un arbre peut-il contribuer aux fissures de sécheresse ?
Apprécier les contributions respectives : les effets de la végétation peuvent se combiner avec la sécheresse, la sensibilité des argiles, la profondeur des fondations, les réseaux et la gestion des eaux. La présence simultanée d’un arbre et de fissures ne suffit pas à attribuer les dommages à une cause unique : les hypothèses doivent être confrontées aux observations, à l’historique et aux investigations adaptées.
Les racines absorbent de l’eau. Sur certains sols argileux sensibles au retrait-gonflement, cette absorption peut accentuer localement les variations d’humidité. En période sèche, le terrain peut se rétracter, entraînant des mouvements différentiels sous les fondations. L’ampleur du phénomène dépend notamment du sol, de la végétation, des distances, de la météo et de la construction.
La présence de racines n’est toutefois pas une preuve suffisante : des fissures peuvent également résulter de facteurs structurels, hydriques ou constructifs distincts, ou de plusieurs causes combinées.
Ce que l’assureur doit pouvoir expliquer dans son analyse
Conserver les preuves avant toute intervention : photographiez les fissures et les façades avec des repères datés, rassemblez les clichés anciens, plans, devis, factures, constats, rapports et échanges avec l’assureur. Relevez, si possible, l’emplacement et la distance de l’arbre par rapport à la maison, sans entreprendre de fouilles dangereuses. Avant élagage important, abattage ou travaux sur le terrain, demandez un avis adapté : modifier brutalement l’environnement hydrique peut compliquer l’analyse et parfois aggraver les désordres. Une mesure de sécurité urgente reste prioritaire.
- Quelle est la cause technique retenue pour chaque désordre ?
- Quelles observations étayent l’influence du chêne : position, dimensions, sol, fondations, historique ?
- Comment les effets de la sécheresse reconnue sont-ils pris en compte dans l’analyse ?
- Quels documents ou investigations ont été utilisés, et quelles limites comporte le diagnostic ?
- Sur quel fondement contractuel ou légal précis repose le refus, selon la date du sinistre ?
Tableau : affirmation de l’expert et vérification utile
Questions à formuler dans une contestation technique : demandez les constats datés, mesures et investigations qui étayent l’influence du chêne, ainsi que les limites de ces observations. Quelles causes alternatives ont été étudiées ou écartées, sur quelles pièces, et comment la sécheresse reconnue a-t-elle été prise en compte ? Sollicitez une réponse écrite individualisée précisant aussi le fondement contractuel ou légal du refus.
| Argument avancé | Question à poser | Éléments utiles |
|---|---|---|
| « Il y a un arbre près de la maison » | Comment son influence a-t-elle été établie ? | Plan, distance, espèce, observations de terrain |
| « Les racines assèchent le sol » | Quel rôle précis dans les mouvements constatés ? | Analyse du sol, investigations adaptées |
| « Les fondations sont en cause » | Quelles caractéristiques ont été vérifiées ? | Plans, sondages éventuels, avis structurel |
| « Le sinistre n’est pas garanti » | Quel texte ou quelle clause applicable le justifie ? | Décision écrite, contrat, date et arrêté CatNat |
Que faire après un refus d’indemnisation fondé sur un arbre ?
- Demandez les motifs écrits du refus et les conclusions techniques disponibles, en sollicitant le rapport d’expertise.
- Reconstituez la chronologie : dates des premières fissures, photographies, aggravations, épisodes de sécheresse, arrêté CatNat et déclarations.
- Vérifiez les preuves : l’existence de l’arbre, sa distance et les hypothèses techniques ne doivent pas être confondues avec une démonstration de causalité.
- Envisagez un avis indépendant si l’enjeu le justifie : expert d’assuré, géotechnicien ou ingénieur structure selon les questions posées.
- Contestez par écrit si nécessaire, avec des arguments précis. Si le désaccord persiste, examinez la réclamation, la médiation de l’assurance ou les recours appropriés, en surveillant les délais.
Prudence et sécurité : évitez d’abattre ou d’élaguer fortement l’arbre, ou d’engager des travaux lourds, sans avis technique adapté : modifier rapidement l’équilibre hydrique du sol peut affecter le bâtiment. En cas de danger immédiat pour les personnes ou la stabilité, les mesures urgentes de protection priment.
Catastrophe naturelle : pourquoi la date du sinistre compte
Vérification juridique à effectuer : confrontez les dates du phénomène et des dommages à l’arrêté CatNat, puis identifiez la rédaction des textes applicable au sinistre et le fondement exact invoqué par l’assureur. La reconnaissance de catastrophe naturelle ne signifie pas automatiquement que tous les désordres sont couverts ; inversement, la présence d’un arbre n’est pas une exclusion générale. Les critères de causalité et de garantie doivent être appréciés dans le contexte factuel et juridique du dossier.
Le régime de garantie des catastrophes naturelles et les dispositions relatives aux dommages liés à la sécheresse ont évolué. L’arrêté de reconnaissance est important, mais ne vaut pas acceptation automatique de toutes les demandes. L’appréciation du lien causal et des conditions légales doit être effectuée en tenant compte des textes applicables au moment des faits. Une cause concurrente, comme un arbre, appelle une analyse circonstanciée et non une conclusion automatique.
FAQ : arbre, sécheresse et refus d’assurance
Garantie CatNat, recours et délais : vérifiez d’abord l’arrêté applicable, la période reconnue, les causes techniques invoquées et les conditions de garantie, puis adressez une réclamation motivée à l’assureur avec preuve d’envoi. Une médiation peut être envisagée sous réserve de recevabilité, comme un avis technique facultatif ou un recours judiciaire selon le dossier. Distinguez les délais de déclaration, de réclamation et de prescription et faites vérifier les actes susceptibles d’interrompre ou de suspendre cette dernière ; choisissez librement vos conseils.
Un arbre proche de la maison exclut-il automatiquement la garantie CatNat ?
Non. Sa présence est un élément à examiner, pas une exclusion automatique. Les conditions légales et les causes du dommage doivent être établies au regard du dossier.
Faut-il prouver que les racines touchent les fondations ?
Non, l’influence d’un arbre peut notamment être liée aux variations d’humidité du sol. Mais cette influence doit être techniquement étayée lorsqu’elle fonde la décision de l’assureur.
Une étude de sol est-elle indispensable ?
Pas dans tous les cas. Son intérêt dépend des données déjà disponibles et des incertitudes à résoudre.
Dois-je faire couper l’arbre avant de contester ?
Non. Une intervention sur l’arbre doit être évaluée au regard des caractéristiques du terrain, des risques techniques et des règles éventuellement applicables.
L’essentiel à retenir
- Arbre proche ne signifie pas refus automatiquement justifié.
- La sécheresse et la végétation peuvent agir ensemble : il faut examiner leur rôle respectif.
- Le rapport, les preuves techniques et la chronologie sont centraux.
- Les règles de la garantie CatNat dépendent notamment de la date du sinistre.
- Avant des travaux ou un abattage, privilégiez un diagnostic approprié.
Conclusion : exigez une explication technique, pas une simple affirmation
Dans le cas de Monsieur Dubois, le chêne mérite d’être étudié. Mais pour apprécier le refus, il faut savoir comment l’assureur établit la cause des fissures et quel régime de garantie s’applique. Le bon réflexe est de demander des explications écrites, de documenter les désordres et, si besoin, de faire discuter les conclusions par un professionnel indépendant.
Avant de choisir une prestation : demandez les motifs écrits du refus, rassemblez les pièces et vérifiez les hypothèses techniques. Une expertise indépendante est une option, à apprécier selon les besoins et son coût ; elle ne garantit pas l’indemnisation.
Transparence éditoriale et commerciale : la transcription vidéo, reproduite sans modification, comporte une proposition de mise en relation avec un avocat partenaire et un appel à signer une pétition ; ces démarches sont facultatives et distinctes de l’information technique indépendante. Vous êtes libre de choisir votre avocat. Les prestations d’Offensive Expertise constituent également une option sans exclusivité : vérifiez directement les missions, les conditions et les tarifs annoncés de 600 € HT pour l’analyse sur pièces et de 1 500 € HT pour la visite sur place, ainsi que les frais éventuels. Aucun recours à ce cabinet ne conditionne vos droits ni ne garantit une indemnisation.
d’expertise indépendante
Une possibilité d’expertise indépendante : Offensive Expertise
Cabinet indépendant référencé sur Le Portail des Assurés · Rapport sur pièces à 600 € HT · Visite sur place à 1 500 € HT · Cabinet animé, selon sa présentation, par un ancien coordinateur des catastrophes naturelles pour l’APSAD et ancien expert de compagnie d’assurances.
Sources et références
- Code des assurances, article L.125-1 — consulter la version en vigueur à la date du sinistre.
- Géorisques : retrait-gonflement des argiles — explications sur le phénomène et ses facteurs.
- BRGM — ressources scientifiques et techniques sur les sols et les risques géologiques.
- Service-Public : catastrophes naturelles et assurance — démarches et principes généraux.
Cas fictif à visée pédagogique ; ne remplace pas un diagnostic de bâtiment ni une consultation juridique individualisée.
Cas pratique complémentaire : découvrez pourquoi deux voisins touchés par la même sécheresse peuvent recevoir des décisions d’indemnisation différentes et quels éléments d’expertise examiner.