

Luc Morin — auteur
Pour aller plus loin : consultez le guide complet sécheresse et fissures : indemnisation, expertise et recours.
Ancien inspecteur d’assurance, ancien expert d’assurances et ancien coordinateur catastrophes naturelles de l’APSAD (Assemblée plénière des sociétés d’assurances dommages).
Qui sommes-nous ? · Les remarques de Luc Morin sur la sécheresse et les fissures
« L’expert de l’assurance est passé et dit que ce sont des fissures esthétiques, pas structurelles. Comment contester son rapport ? » Vous pouvez demander les éléments qui motivent cette conclusion, rassembler des preuves contradictoires et solliciter un nouvel examen. La contestation doit porter sur des faits vérifiables, sans présumer que chaque fissure révèle un désordre de structure.
Le cas fictif de Claire et Jérôme : « Ce n’est que de l’esthétique »
Claire et Jérôme possèdent une maison dans le Gers. Après une période de sécheresse, ils constatent une fissure en façade, puis des fissures à l’intérieur. Une porte commence à coincer. L’expert mandaté par leur assureur qualifie les désordres d’esthétiques. Les propriétaires ne comprennent pas cette conclusion et souhaitent la faire réexaminer.
Le Portail des Assurés · En vidéo
Fissures « esthétiques » : comment contester l’expert de l’assurance ?
Présentée par Pierre Arthur, expert en indemnisation, cette vidéo explique comment vérifier les conclusions d’un expert d’assurance, documenter l’évolution des fissures, demander un réexamen et envisager une expertise indépendante ou un recours. Texte rédigé par les juristes du Portail des Assurés.
Lire le texte de la vidéo
Texte intégral de la vidéo de Pierre Arthur
Bonjour à toutes et à tous.
Je suis Pierre Arthur, expert en indemnisation au Portail des Assurés.
Aujourd’hui, nous parlons d’une phrase qui inquiète de nombreux propriétaires : ce ne sont que des fissures esthétiques.
Peut-on contester l’expert de l’assurance lorsqu’il affirme que les fissures ne sont pas structurelles ?
Voici l’histoire fictive de Claire et Jérôme, propriétaires dans le Gers.
Ils découvrent une fissure sur leur façade après une période de sécheresse.
Au fil des mois, ils remarquent de nouvelles marques sur un mur intérieur.
Une porte commence à frotter contre son encadrement.
Ils déclarent les désordres à leur assureur.
L’expert mandaté par la compagnie visite leur maison.
Quelques semaines plus tard, ils apprennent que les fissures seraient purement esthétiques.
Claire est surprise : la fissure extérieure semble avoir évolué.
Jérôme se demande si l’expert a réellement examiné les fondations.
Première chose à comprendre : esthétique ne signifie pas forcément sans conséquence.
Une fissure peut affecter principalement un revêtement.
Mais certains indices justifient des investigations supplémentaires.
La largeur d’une fissure ne suffit pas, à elle seule, à établir sa gravité.
Son évolution, son orientation, sa profondeur et les désordres associés comptent.
Deuxième chose : l’avis de l’expert mandaté par l’assureur n’est pas une décision de justice.
Il peut être discuté avec des observations et des pièces techniques.
Demandez à l’assureur la communication du rapport ou, à défaut, ses conclusions motivées et les éléments sur lesquels repose sa décision.
Conservez toutes les correspondances.
Troisième chose : photographiez les fissures avec des repères de taille.
Notez les dates, les emplacements et les changements observés.
Si cela est adapté, une jauge peut aider à suivre certains mouvements.
Mais une jauge ne permet pas, à elle seule, de déterminer la cause des fissures.
Quatrième chose : vérifiez ce que l’expert a réellement constaté.
A-t-il examiné toutes les façades ?
A-t-il pris en compte les fissures intérieures ?
A-t-il noté les portes qui coincent et les déformations visibles ?
A-t-il expliqué pourquoi il écarte une origine structurelle ?
A-t-il distingué l’état des revêtements de celui des éléments porteurs ?
A-t-il proposé des investigations adaptées aux signes observés ?
Cinquième chose : formulez une contestation écrite, factuelle et précise.
Ne vous contentez pas d’écrire : je ne suis pas d’accord.
Indiquez chaque observation qui manque ou qui vous paraît erronée.
Joignez des photographies datées, un plan de localisation et les documents disponibles.
Demandez un réexamen motivé des conclusions.
Sixième chose : vous pouvez faire intervenir un professionnel indépendant.
Selon le dossier, un expert d’assuré, un ingénieur structure ou un bureau d’études spécialisé pourra apporter un éclairage différent.
Il faut choisir les compétences en fonction des désordres et des questions à résoudre.
Demandez un devis et vérifiez qui supporte les frais de cette intervention.
Une expertise contradictoire peut permettre aux parties de confronter leurs constats.
Elle ne garantit toutefois pas une indemnisation.
Septième chose : ne confondez pas gravité et garantie d’assurance.
Même si des fissures sont structurelles, leur indemnisation dépend des garanties et des causes reconnues.
Et des fissures qualifiées d’esthétiques peuvent parfois relever d’une garantie selon les circonstances et le contrat.
En matière de sécheresse, la reconnaissance de catastrophe naturelle et les conditions de causalité restent essentielles.
Huitième chose : en cas de désaccord persistant, utilisez la procédure de réclamation.
Écrivez au service réclamations de l’assureur en joignant votre dossier.
Après les démarches prévues, vous pouvez envisager la Médiation de l’assurance.
Selon les enjeux et les délais, un conseil juridique peut être utile.
N’attendez pas indéfiniment : les questions de prescription doivent être vérifiées.
Neuvième chose : certains signes imposent une réaction rapide.
Une déformation importante, un élément qui menace de tomber ou une évolution brutale doivent conduire à solliciter un avis technique urgent.
La sécurité des occupants passe avant la discussion avec l’assurance.
Pour Claire et Jérôme, la première étape est donc de réunir les preuves et de demander les justifications techniques.
Ils font établir un constat complémentaire adapté à leur maison.
Ils adressent ensuite une contestation argumentée, sans affirmer d’avance que la structure est atteinte.
Si vous avez besoin d’un regard technique indépendant, le cabinet Offensive Expertise peut étudier votre situation et les modalités d’une intervention.
Les tarifs et le périmètre de la mission doivent être convenus à l’avance.
Aucune contre-expertise ne garantit que l’assureur modifiera sa position.
Retenez l’essentiel : ne discutez pas seulement un mot, discutez les constats, les méthodes et les conclusions.
Documentez l’évolution des fissures.
Demandez une réponse écrite et motivée.
Et faites-vous accompagner par un professionnel compétent si les enjeux techniques le justifient.
Je suis Pierre Arthur, expert en indemnisation.
Retrouvez nos guides et nos cas pratiques sur Le Portail des Assurés.
Défendez-vous ! À très bientôt.
Trois questions à distinguer : la gravité technique des fissures, leur origine et leur éventuelle prise en charge par l’assurance ne se confondent pas. Des fissures structurelles ne sont pas automatiquement indemnisables ; inversement, la qualification de fissures « esthétiques » ne suffit pas, à elle seule, à exclure toute garantie.
1. Fissures esthétiques ou structurelles : que signifie cette distinction ?
Apprécier plusieurs indices ensemble : la largeur visible ne permet pas, isolément, de qualifier une fissure. Sa profondeur, son orientation, son tracé, son évolution, la nature du support et la présence de déformations ou de désordres associés doivent être examinés conjointement. Une porte qui coince ou un revêtement fissuré peut justifier des vérifications, sans constituer à lui seul la preuve d’une atteinte structurelle. En cas de doute sérieux ou de risque pour les occupants, une évaluation technique adaptée prime sur toute qualification hâtive.
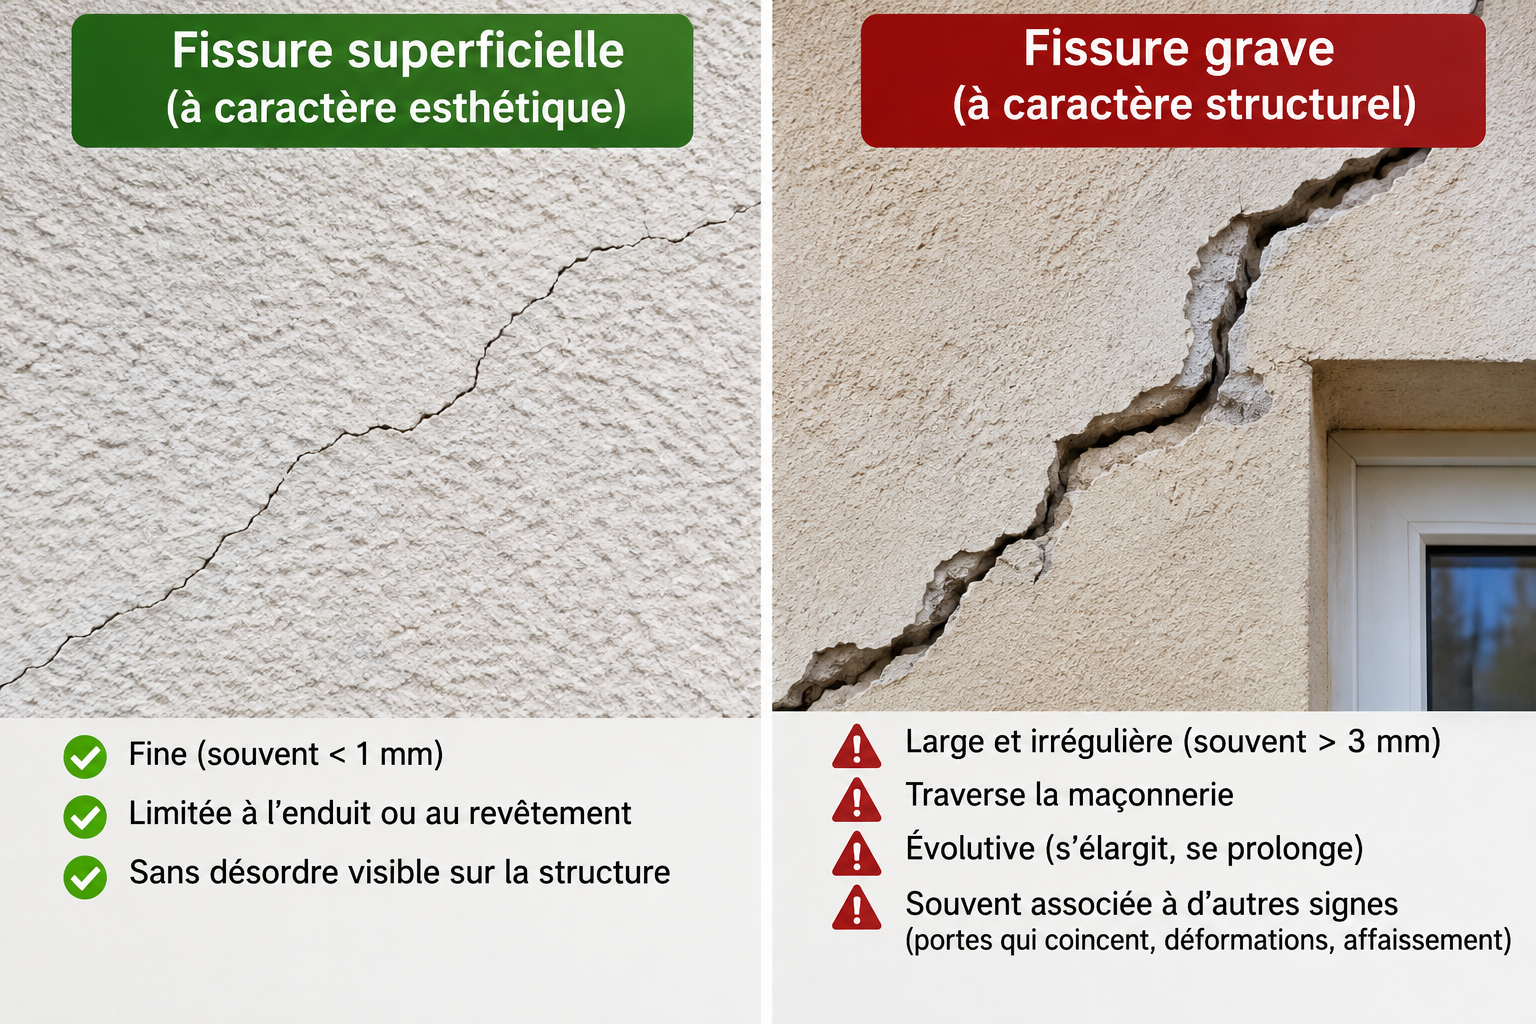
Une fissure dite esthétique concerne principalement l’aspect d’un enduit ou d’un revêtement. Une fissure dite structurelle peut révéler une atteinte d’un élément porteur ou un mouvement du bâtiment. Mais ces qualifications demandent une analyse du contexte : largeur, profondeur, orientation, évolution, déformations associées et nature des matériaux. Une simple photographie ou une largeur isolée ne permet pas de conclure à coup sûr. Découvrez aussi à partir de quand les fissures peuvent devenir préoccupantes.
2. Peut-on contester le rapport de l’expert mandaté par l’assurance ?
Formuler une demande documentaire précise : écrivez à l’assureur en rappelant la référence du sinistre et la date de visite, puis sollicitez la communication du rapport lorsqu’elle est possible ou, à défaut, les conclusions motivées, les constats retenus, les investigations effectuées et les éléments justifiant sa décision. Demandez notamment sur quelles observations repose la qualification « esthétique ». Conservez votre demande et la réponse : la communication intégrale de tout document d’expertise ne doit pas être présentée comme automatique dans chaque dossier.
Oui. L’expert mandaté par l’assureur donne un avis technique dans le traitement du sinistre ; ses conclusions peuvent être discutées. Commencez par demander à l’assureur la communication du rapport d’expertise ou, à défaut, les conclusions détaillées et la motivation de sa décision. La communication intégrale du rapport n’est pas automatiquement garantie dans toutes les situations : formulez votre demande par écrit et conservez la réponse.
3. Les six points à vérifier avant de répondre
Transformer les désaccords en observations vérifiables : comparez les constats de l’expert à votre propre inventaire des fissures, façade par façade et pièce par pièce. Relevez les désordres absents du compte rendu, les dates ou mesures non prises en compte, les symptômes associés et les hypothèses de cause qui ne semblent pas discutées. Distinguez une conclusion sur l’état du bâtiment d’une décision sur la garantie : cette dernière doit aussi être justifiée par les règles applicables au sinistre et au contrat. Présentez chaque point contesté avec sa pièce justificative plutôt qu’avec une affirmation générale.
| Point à contrôler | Question utile |
|---|---|
| Localisation | Toutes les fissures extérieures et intérieures ont-elles été relevées ? |
| Évolution | Des photos datées ou des relevés successifs ont-ils été pris en compte ? |
| Indices associés | Portes qui coincent, déformations ou infiltrations ont-elles été examinées ? |
| Méthode | Quelles observations et investigations étayent la conclusion ? |
| Cause | Le rapport distingue-t-il gravité et origine des fissures ? |
| Garantie | La décision d’indemnisation est-elle justifiée par une clause ou un motif précis ? |
4. Constituer des preuves pour une contestation solide
Constituer un dossier chronologique : attribuez un repère à chaque fissure sur un croquis, conservez les photographies originales datées avec vues d’ensemble et gros plans munis d’une échelle, et notez les changements observés dans les pièces ou sur les façades. Joignez les anciens clichés, courriers, déclarations, factures de travaux et rapports disponibles. Si une jauge est utilisée, archivez la date de pose, sa notice et les relevés successifs : une mesure locale, même évolutive, ne démontre pas à elle seule la cause des dommages ou leur caractère structurel.
Photographiez les fissures avec un repère d’échelle, notez leur localisation et conservez un historique daté. Rassemblez les déclarations, courriers, rapports, plans et éventuelles interventions antérieures. Si un suivi est utile, consultez notre article sur la pose d’une jauge de fissures. Une jauge mesure un mouvement selon sa conception ; elle ne prouve pas à elle seule une cause structurelle ou une origine liée à la sécheresse.
5. Demander une expertise contradictoire ou un avis indépendant
Choisir la compétence correspondant à la question : un expert d’assuré peut assister le propriétaire dans le débat avec l’assureur ; un ingénieur structure peut examiner des désordres affectant potentiellement les éléments porteurs ; un bureau d’études spécialisé peut être nécessaire pour des investigations ciblées, notamment sur le sol ou les fondations. Avant toute mission, demandez un écrit définissant les questions à traiter, les investigations prévues, les livrables, les honoraires et les frais éventuels. Vérifiez une éventuelle prise en charge contractuelle des frais, sans présumer qu’une contre-expertise oblige l’assureur à indemniser.
Vous pouvez faire appel, selon la question technique, à un expert d’assuré, un ingénieur structure ou un bureau d’études compétent. Une confrontation contradictoire des constats peut aider à préciser les désaccords. Demandez une lettre de mission, un devis, les compétences mobilisées et la répartition des frais. Vérifiez aussi si votre contrat prévoit une prise en charge de certains frais d’expertise. Une contre-expertise n’est pas une garantie de remboursement.
6. Exemple de courrier pour contester les conclusions
Objet : contestation des conclusions d’expertise – sinistre n° [référence]
Madame, Monsieur,
À la suite de la visite de l’expert mandaté pour mon sinistre, il m’a été indiqué que les fissures de mon habitation seraient uniquement esthétiques. Je conteste cette appréciation au regard des éléments suivants : [décrire précisément les fissures, leur évolution et les désordres associés].
Je vous remercie de bien vouloir me communiquer le rapport d’expertise ou les conclusions détaillées justifiant cette appréciation, de préciser les investigations réalisées et de procéder à un réexamen motivé de mon dossier au vu des pièces jointes.
Je reste disponible pour une visite contradictoire, le cas échéant en présence d’un professionnel mandaté par mes soins.
Veuillez agréer, Madame, Monsieur, mes salutations distinguées.
7. En cas de refus persistant : réclamation, médiation et délais
Contester sans perdre la trace des démarches : adressez une réclamation datée qui identifie le sinistre, les conclusions discutées, les erreurs ou omissions alléguées et les pièces jointes ; conservez une copie ainsi que la preuve de son envoi ou de sa réception. Si le différend demeure, vérifiez les conditions de saisine de la médiation et, selon les enjeux, demandez un avis juridique sur les recours possibles. La prescription, son point de départ et ses causes légales d’interruption ou de suspension doivent être examinés sans attendre : un échange informel, une demande de réexamen ou une expertise ne produit pas nécessairement l’effet juridique attendu sur les délais.
Adressez une réclamation écrite à l’assureur. En cas d’absence de résolution, vous pouvez saisir la Médiation de l’assurance selon les conditions de recevabilité. Une action judiciaire peut aussi être envisagée avec un professionnel du droit. Attention aux délais de prescription : l’article L.114-1 du Code des assurances prévoit en principe deux ans pour les actions dérivant du contrat, avec des règles particulières de point de départ et d’interruption à examiner au cas par cas. Une simple discussion ne suspend pas nécessairement les délais.
Attention aux délais : demander un réexamen, échanger avec l’assureur ou solliciter une expertise ne suspend pas automatiquement la prescription. L’effet éventuel de chaque démarche sur les délais doit être vérifié au regard des règles applicables et des circonstances du dossier ; n’attendez pas indéfiniment une réponse pour vous renseigner sur vos recours.
8. Même si les fissures sont structurelles, l’assurance doit-elle indemniser ?
Pas automatiquement. Il faut distinguer la nature des désordres, leur origine et la garantie applicable. En matière de sécheresse, la reconnaissance de catastrophe naturelle, les critères de causalité et les conditions du contrat sont déterminants. Consultez comment rechercher une origine liée à la sécheresse et comment contester des travaux de réparation insuffisants.
Tableau : les étapes de contestation
| Étape | Action | Pièce à conserver |
|---|---|---|
| 1. Comprendre | Demander les conclusions motivées | Courriel ou courrier de réponse |
| 2. Documenter | Photos datées, relevés, historique | Dossier photographique |
| 3. Contredire | Formuler des observations techniques précises | Lettre de contestation |
| 4. Expertiser | Solliciter si utile un professionnel indépendant | Rapport et lettre de mission |
| 5. Réclamer | Activer le service réclamations puis les recours | Accusés de réception et réponses |
FAQ : contester la qualification de fissures esthétiques
L’assureur doit-il obligatoirement me donner le rapport complet de son expert ?
Pas nécessairement dans toutes les situations. Demandez-le par écrit ainsi que les conclusions et motifs de la décision ; la réponse dépend du cadre du dossier et des documents concernés.
Une porte qui coince prouve-t-elle que les fissures sont structurelles ?
Non, mais c’est un indice à examiner avec les autres désordres. Une investigation adaptée peut être nécessaire.
Qui paie la contre-expertise ?
Souvent l’assuré lorsqu’il mandate lui-même un professionnel, sous réserve des garanties ou accords applicables. Vérifiez le contrat et demandez un devis.
Peut-on contester sans attendre une aggravation ?
Oui. Vous pouvez formuler des observations dès que les conclusions vous sont communiquées, sur la base des éléments déjà disponibles.
Une jauge suffit-elle à prouver un dommage structurel ?
Non. Elle renseigne sur un mouvement mesuré ; la qualification technique nécessite une analyse plus large.
Attention aux signes de danger
En présence d’une évolution rapide, d’une déformation importante ou d’un risque de chute d’éléments, éloignez-vous de la zone concernée et sollicitez sans délai un professionnel compétent ou les services d’urgence si nécessaire. Ne vous contentez pas d’un suivi photographique.
Transparence éditoriale : le recours au cabinet présenté ci-dessous est facultatif et chacun reste libre de choisir son professionnel. Une contre-expertise ne garantit ni une révision des conclusions de l’expert de l’assureur ni une indemnisation.
Contester une expertise sur les fissures : les possibilités d’analyse indépendante
Indépendance et liberté de choix : une analyse technique extérieure peut aider à discuter les constats, mais ne détermine pas à elle seule l’existence d’une garantie d’assurance ni le montant d’une indemnisation. Le recours au cabinet présenté ici est facultatif ; le propriétaire reste libre de choisir son expert, son bureau d’études ou son conseil. Il convient de vérifier à l’avance la mission proposée, ses honoraires, les frais additionnels et les éventuelles conditions de prise en charge. Aucun prestataire ne peut garantir une modification du rapport de l’assureur ou une issue favorable au litige.
Pour discuter la qualification de fissures « esthétiques », commencez par demander les conclusions motivées de l’expert, réunir les observations et photographies disponibles, puis identifier les compétences techniques nécessaires à un éventuel avis contradictoire. Le Portail des Assurés présente également, à titre documentaire, Offensive Expertise, cabinet extérieur pouvant proposer un accompagnement indépendant. Cette démarche est facultative ; le périmètre et le coût de la mission doivent être vérifiés directement auprès du prestataire, sans garantie de modification des conclusions ni d’indemnisation.
Sources officielles et institutionnelles
- Service-Public — litige avec un assureur et recours.
- Légifrance — Code des assurances, article L.114-1 (prescription).
- La Médiation de l’assurance — modalités de saisine.
- Service-Public — assurance et catastrophe naturelle.
Cas fictif. Les démarches dépendent des faits, du contrat et des textes applicables. Cet article ne remplace pas un diagnostic structurel ni un conseil juridique individualisé.
Avant d’accepter le règlement : faut-il accepter l’indemnité proposée par l’assurance ou signer une quittance ? Vérifiez les conséquences d’une quittance, d’une provision ou d’une transaction définitive.