
À propos de l’auteur : Luc Morin
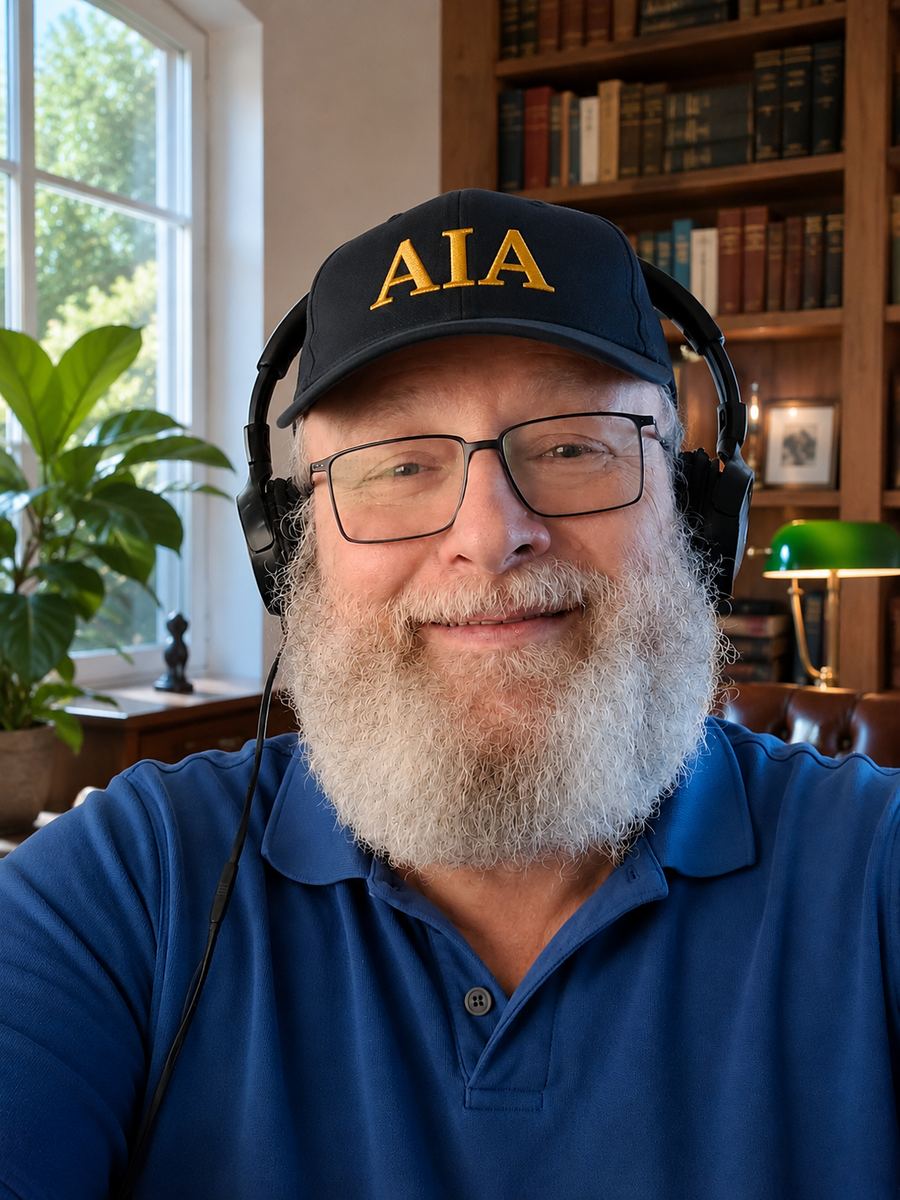
Luc est un ancien inspecteur d’assurance à la retraite. Sur Le Portail des Assurés, il partage son expérience pour aider les assurés à comprendre les garanties, les refus d’indemnisation et les recours possibles.
Sa devise : « Face à la loi des assureurs, connaissez vos droits et imposez leur respect ! »
Qui sommes-nous ? Découvrez le parcours de Luc Morin et l’équipe du Portail des Assurés →
Votre voiture a été incendiée pendant des émeutes et vous n’avez qu’une assurance au tiers ? Ne concluez pas trop vite que vous n’avez aucun recours. Selon les circonstances, votre contrat, la nature des faits et votre situation, plusieurs mécanismes peuvent être examinés : la garantie incendie, la commission d’indemnisation des victimes d’infractions (CIVI) et la responsabilité de l’État.
Luc expliquera ici, en vidéo, les recours possibles lorsqu’un véhicule est brûlé lors d’émeutes. La vidéo sera ajoutée à cet emplacement après sa réalisation.
▶ Lire le texte exact de la vidéo
VOITURE BRÛLÉE PAR DES ÉMEUTIERS : QUI VA PAYER ?
Votre voiture a été incendiée pendant des émeutes ? Et vous êtes assuré au tiers ?
Vous pensez que vous avez tout perdu ?
ATTENTION ! Vous avez peut-être droit à une indemnisation !
Je suis Luc, ancien inspecteur d’assurance à la retraite, Le Justicier des Assurés.
Première possibilité : votre assurance.
Si vous avez une garantie incendie, votre assureur peut prendre en charge les dégâts, selon votre contrat.
Mais si vous êtes assuré au tiers simple, généralement, il ne paiera pas.
Deuxième possibilité : la CIVI !
Sous certaines conditions, notamment de ressources, vous pouvez demander une indemnisation pour votre véhicule incendié.
Troisième possibilité, et beaucoup l’ignorent : un recours contre l’État !
L’article L.211-10 du Code de la sécurité intérieure permet, dans certaines circonstances, de demander réparation des dégâts causés par un attroupement violent.
Mais attention : ce n’est pas automatique !
Alors, déposez plainte, conservez vos preuves et faites examiner vos recours.
Ne croyez pas qu’une assurance au tiers signifie forcément zéro indemnisation !
Retrouvez mes conseils sur Le Portail des Assurés.
Face à la loi des assureurs, connaissez vos droits et imposez leur respect !
1. Assurance au tiers : êtes-vous couvert contre l’incendie ?
La responsabilité civile automobile obligatoire, communément appelée « assurance au tiers », couvre en principe les dommages que votre véhicule cause à autrui, et non les dégâts subis par votre propre voiture. Une garantie incendie peut toutefois être incluse dans une formule intermédiaire ou souscrite en option. Il faut donc lire les conditions particulières et générales du contrat avant de conclure à l’absence de prise en charge.
Si la garantie incendie est acquise, l’assureur vérifiera notamment les circonstances du sinistre, les exclusions applicables, la franchise et les modalités d’évaluation du véhicule. Les clauses relatives aux émeutes et mouvements populaires doivent être examinées précisément : leur portée dépend du contrat et du droit applicable.
2. La CIVI : une possibilité sous conditions pour les dommages matériels
La commission d’indemnisation des victimes d’infractions (CIVI), rattachée au tribunal judiciaire, peut dans certaines situations examiner une demande concernant des dommages aux biens résultant d’une infraction. Cette voie est encadrée, notamment par les articles 706-3 et 706-14 du Code de procédure pénale.
Pour les dommages matériels relevant de l’article 706-14, les conditions sont strictes : ressources de la victime, situation matérielle ou psychologique grave et impossibilité d’obtenir une réparation suffisante autrement, ainsi que plafonds légaux. Il ne suffit donc pas de prouver que le véhicule a été incendié. L’admissibilité doit être appréciée au cas par cas, en tenant compte des règles et délais de saisine.
3. Le recours contre l’État : article L. 211-10 du Code de la sécurité intérieure
L’article L. 211-10 du Code de la sécurité intérieure prévoit une responsabilité de l’État pour certains dégâts et dommages résultant de crimes ou délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements, armés ou non armés.
Ce dispositif peut être pertinent lorsqu’un véhicule est incendié au cours de violences collectives. Mais il ne suffit pas qu’un incendie ait eu lieu pendant une période d’émeutes : il faut notamment établir le lien entre le dommage et un attroupement ou rassemblement répondant aux critères légaux. Les faits commis par un groupe organisé dans un but exclusivement délictueux peuvent soulever une difficulté distincte de qualification.
Le dossier peut être adressé à l’administration compétente, généralement via la préfecture, et un refus peut conduire à envisager les voies de recours appropriées. Les délais doivent être vérifiés rapidement.
Tableau comparatif : qui peut payer votre voiture incendiée ?
| Recours | Dans quel cas ? | À vérifier |
|---|---|---|
| Assurance incendie | Garantie souscrite et mobilisable | Exclusions, franchise, valeur du véhicule |
| CIVI | Destruction du bien par infraction et conditions légales réunies | Ressources, situation grave, plafonds et délais |
| État (L. 211-10) | Dommages liés à un attroupement ou rassemblement violent au sens de la loi | Preuves et lien direct avec les faits collectifs |
4. Que faire immédiatement après l’incendie de votre voiture ?
- Déposez plainte et conservez le récépissé ainsi que toute référence de procédure.
- Déclarez le sinistre à votre assureur dans le délai prévu par le contrat ; demandez une réponse écrite sur les garanties mobilisables.
- Rassemblez les preuves : photographies, vidéos, témoignages, localisation et date précise, intervention des pompiers ou des forces de l’ordre, certificat d’immatriculation et justificatifs d’achat ou d’entretien.
- Faites chiffrer votre préjudice : valeur du véhicule avant le sinistre, frais de remorquage, de gardiennage et autres pertes justifiées, selon le recours exercé.
- Examinez les recours complémentaires : CIVI, responsabilité de l’État et éventuellement action contre l’auteur identifié, sans supposer que les indemnisations puissent se cumuler au-delà du préjudice réparable.
5. Exemples de situations
Véhicule assuré au tiers simple, sans garantie incendie
L’assureur automobile peut ne pas indemniser le véhicule. Cela ne ferme pas nécessairement les autres voies : une demande au titre de la responsabilité de l’État peut être étudiée si les faits répondent à l’article L. 211-10 ; la CIVI suppose de satisfaire ses conditions spécifiques.
Véhicule couvert par une garantie incendie
La première démarche consiste à déclarer le sinistre et à faire appliquer les garanties du contrat. Si l’assureur refuse, il faut demander la clause précise et les motifs écrits du refus, puis envisager une réclamation argumentée.
Véhicule brûlé sans preuve claire d’un attroupement
Le contexte général d’émeutes ne prouve pas à lui seul que le dommage relève de la responsabilité de l’État. Les constatations des enquêteurs, la chronologie et les témoignages deviennent déterminants.
6. Questions fréquentes
Est-ce que l’État rembourse automatiquement les voitures incendiées pendant les émeutes ?
Non. L’application de l’article L. 211-10 nécessite une analyse des circonstances et du lien avec un attroupement ou rassemblement au sens du texte.
Peut-on saisir la CIVI si l’on est assuré au tiers ?
Le type d’assurance ne suffit pas à déterminer le droit à indemnisation. Pour les dommages aux biens, la CIVI applique des conditions légales particulières, notamment de ressources et de gravité de la situation.
Faut-il déposer plainte même si les auteurs sont inconnus ?
Oui, c’est une démarche importante pour documenter l’infraction et faciliter l’examen des recours, même si l’identité des auteurs n’est pas connue.
Que faire si l’assureur refuse de payer ?
Demandez un refus motivé par écrit et vérifiez les garanties et exclusions du contrat. Une réclamation auprès de l’assureur, puis selon le cas une médiation ou un recours juridique, peuvent être envisagés.
Sources officielles et textes applicables
- Code de la sécurité intérieure, article L. 211-10 (Légifrance) : responsabilité de l’État pour les dommages causés par certains attroupements.
- Code de procédure pénale, article 706-14 (Légifrance) : indemnisation sous conditions de certaines destructions et dégradations de biens.
- Service-Public.fr : démarches administratives et droits des particuliers : consulter les informations officielles relatives aux assurances et aux victimes d’infractions.
Références consultées en octobre 2026. Les conditions applicables doivent être appréciées selon les faits.
Votre voiture a été brûlée ? Faites examiner vos recours
Vous êtes assuré au tiers, votre assureur a refusé de vous indemniser ou vous ne savez pas si votre situation relève de la CIVI ou de la responsabilité de l’État ? Demandez une analyse gratuite de votre dossier sur Le Portail des Assurés.
Le Justicier des Assurés : « Face à la loi des assureurs, connaissez vos droits et imposez leur respect ! »
Article d’information générale : les conditions d’indemnisation, plafonds, délais et compétences doivent être vérifiés selon les faits et les textes en vigueur.